CIC có vai trò như thế nào? Góc nhìn tài chính trước khi mở thẻ
Nếu đang chuẩn bị hồ sơ mở thẻ tín dụng, CIC là một trong những khái niệm bạn nên tìm hiểu. Đây là hệ thống ghi nhận lịch sử tín dụng, dựa vào đó các ngân hàng sẽ đánh giá mức độ uy tín cũng như xem xét hạn mức cấp cho bạn. Nắm rõ cách CIC vận hành sẽ giúp bạn chủ động hơn trong việc chuẩn bị hồ sơ trước khi đăng ký mở thẻ.
CIC đóng vai trò gì khi bạn mở thẻ tín dụng?
Để hiểu đúng vai trò của tổ chức này, trước hết bạn cần biết CIC là gì. CIC (Trung tâm Thông tin Tín dụng Quốc gia Việt Nam) thuộc Ngân hàng Nhà nước, có nhiệm vụ thu thập, lưu trữ và tổng hợp lịch sử vay, trả nợ của cá nhân, tổ chức trên cả nước. CIC hoạt động như cuốn sổ tổng hợp lưu lại toàn bộ giao dịch tín dụng, từ khoản vay ngân hàng, thẻ tín dụng hiện có đến dư nợ tiêu dùng tại công ty tài chính.
Nhiều người nhầm tưởng CIC “quyết định” việc duyệt hay từ chối hồ sơ. Thực tế, CIC không chấm điểm hay ra quyết định phê duyệt cuối cùng. Đơn vị này chỉ cung cấp dữ liệu tham chiếu khách quan để tổ chức tài chính hoặc ngân hàng nơi bạn nộp hồ sơ tự đánh giá và đưa ra kết quả.
Báo cáo CIC phản ánh trung thực bức tranh tài chính cá nhân. Bên phát hành thẻ dựa vào đó để xem xét khả năng quản lý nợ hiện tại, từ đó quyết định mức độ phù hợp khi cấp thêm sản phẩm tín dụng mới.
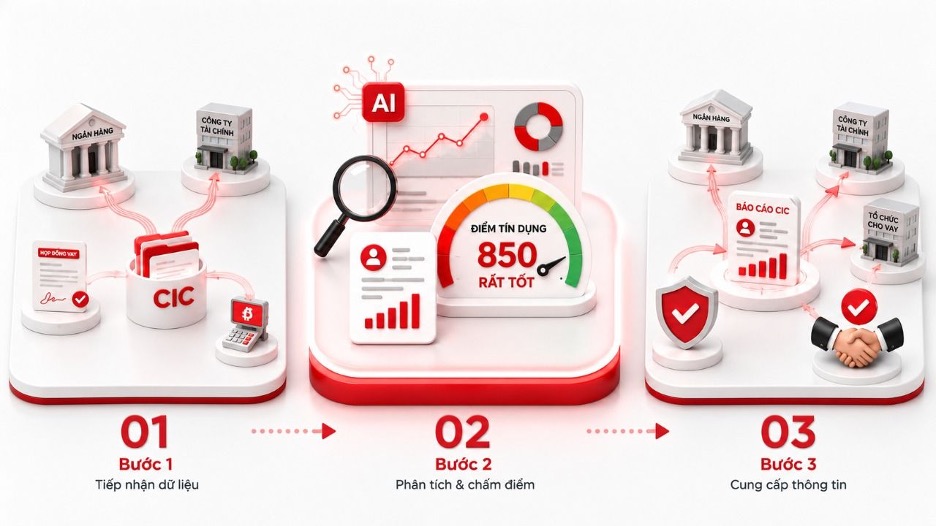
Báo cáo tín dụng gồm những gì liên quan trực tiếp đến việc mở thẻ?
Khi xét duyệt thẻ tín dụng, bên cấp tín dụng tập trung đánh giá ba nhóm thông tin chính:
- Lịch sử thanh toán: Yếu tố quan trọng nhất. Nếu từng có khoản vay hoặc thẻ tín dụng và luôn trả đúng hạn, bạn sẽ có điểm cộng lớn về uy tín tài chính. Ngược lại, lịch sử trả chậm nhiều lần khiến hồ sơ bị xem xét kỹ hơn.
- Nhóm nợ hiện tại: Các khoản vay được phân loại theo mức độ trả nợ đúng hạn. Khi hồ sơ thuộc nhóm nợ tốt (nhóm 1), tỷ lệ được duyệt thẻ sẽ cao hơn rất nhiều.
- Các khoản tín dụng đang mở: Dữ liệu thể hiện rõ số lượng thẻ, khoản vay active và tổng dư nợ hiện tại. Thông tin này giúp ngân hàng định hình các nghĩa vụ tài chính song song của bạn, từ đó cấp hạn mức hợp lý.
Nắm rõ ba nhóm thông tin này giúp bạn chủ động đánh giá tình trạng tài chính của bản thân, từ đó chuẩn bị hồ sơ đầy đủ và phù hợp hơn trước khi gửi xét duyệt.
Vì sao nên biết trước tình trạng tín dụng của mình trước khi nộp hồ sơ?
Việc chủ động tìm hiểu tình trạng tín dụng cá nhân trước khi nộp hồ sơ mang lại lợi thế lớn.
Nắm rõ nhóm nợ cá nhân, các khoản vay chưa tất toán hay lịch sử trễ hạn giúp bạn chọn thời điểm và sản phẩm thẻ phù hợp. Bạn tránh được nguy cơ bị từ chối do hồ sơ chưa đạt yêu cầu tại thời điểm đăng ký, hoặc có thời gian xử lý dứt điểm các khoản nợ tồn đọng.
Chủ động nắm thông tin không bắt buộc bạn phải có hồ sơ hoàn hảo mới được cấp thẻ. Mỗi công ty tài chính và ngân hàng đều có tiêu chí xét duyệt riêng. Việc hiểu rõ điểm mạnh, điểm yếu trong báo cáo giúp bạn lựa chọn giải pháp tiếp cận tối ưu nhất.
Chuẩn bị mở thẻ tín dụng khi đã hiểu rõ CIC
Sau khi nắm rõ vai trò của CIC và báo cáo tín dụng cá nhân, bạn cần hoàn thiện hai bước chuẩn bị quan trọng:
Nắm chắc tình trạng tín dụng hiện tại: Bước nền tảng giúp bạn tự tin nộp hồ sơ và chủ động trước các tình huống xét duyệt.
Lựa chọn dòng thẻ phù hợp: Hiện nay, thẻ tín dụng thường chia thành hai nhóm chính dựa trên phạm vi sử dụng:
- Thẻ tín dụng nội địa: Phù hợp với những người chủ yếu mua sắm, thanh toán và chi tiêu trong nước; có nhu cầu rút tiền mặt linh hoạt với chi phí thấp; muốn tối ưu chi phí quản lý thẻ (phí thường niên, phí giao dịch hợp lý) và ưu tiên thủ tục mở thẻ đơn giản, dễ tiếp cận.
- Thẻ tín dụng quốc tế: Phù hợp nếu bạn thường xuyên giao dịch online trên các nền tảng nước ngoài, mua sắm hoặc đi du lịch, công tác quốc tế. Dòng thẻ tín dụng quốc tế của Home Credit là một ví dụ giúp đáp ứng linh hoạt các nhu cầu này.
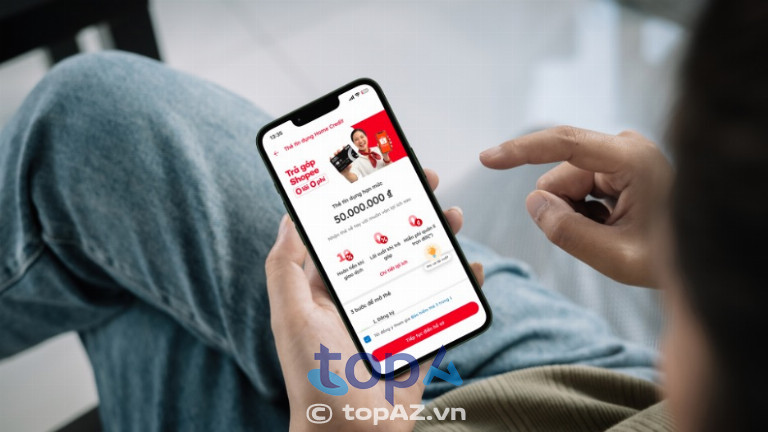
Thấu hiểu tình trạng tín dụng và chọn đúng sản phẩm thẻ giúp quá trình mở thẻ diễn ra nhanh chóng, thuận lợi hơn.
Khi đã hiểu rõ vai trò của CIC và chuẩn bị hồ sơ kỹ càng, Home Credit là một trong những giải pháp thẻ tín dụng đáng cân nhắc để bạn bắt đầu xây dựng lịch sử tín dụng uy tín. Với quy trình đăng ký trực tuyến tiện lợi cùng tiêu chí xét duyệt linh hoạt, Home Credit giúp bạn dễ dàng sở hữu thẻ và chủ động quản lý tài chính cá nhân hiệu quả. Đây sẽ là bước đệm vững chắc giúp bạn từng bước tối ưu điểm tín dụng và mở ra nhiều cơ hội tài chính tốt hơn trong tương lai.
Từ vài nhân sự đến doanh nghiệp tăng trưởng: Mô hình văn phòng nào phù hợp với startup?
Với startup, văn phòng cần thay đổi theo quy mô và tốc độ tăng trưởng. Mô hình linh hoạt đang...
Giải mã cơ chế 6 lá khẩu trên camera iPhone 18 Pro khẩu độ biến thiên
Camera chính 48MP trên iPhone 18 Pro dùng cơ cấu 6 lá khẩu để thay đổi độ mở giữa bốn...
Dành cho người mới bắt đầu làm chủ: Hiểu đúng về thuế thu nhập doanh nghiệp
Bước chân vào con đường quản trị doanh nghiệp, bên cạnh chiến lược kinh doanh và phát triển sản phẩm,...
Trở thành người đầu tiên bình luận cho bài viết này!